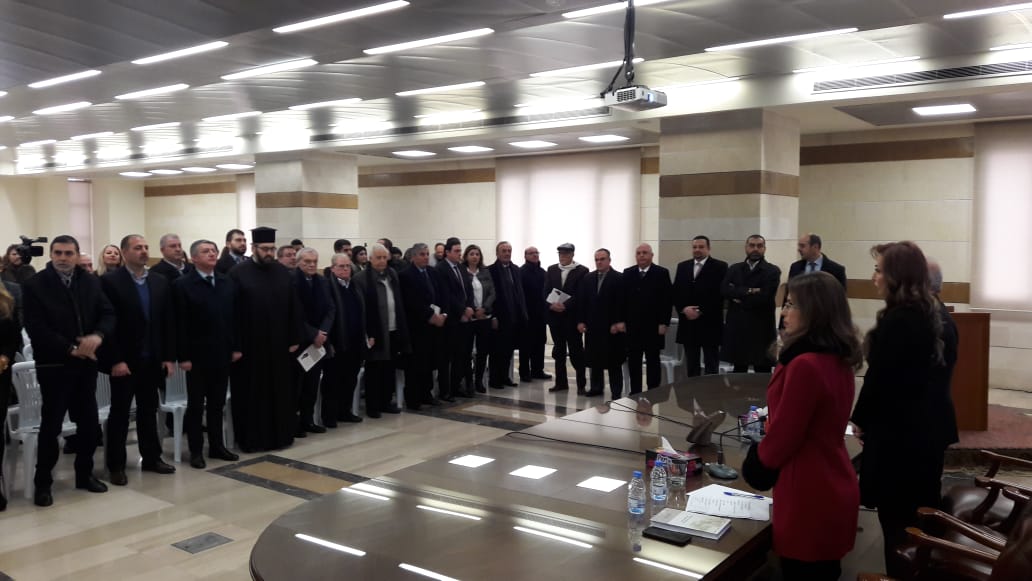
نظمت نقابة المحامين في طرابلس ،يوم الأربعاء في التاسع من كانون الثاني 2019، ندوة ً عن كتاب "قضايا الضرائب والرسوم في اجتهاد مجلس شورى الدولة" للقاضية ميراي داوود زيدان، وذلك برعاية وحضور نقيب المحامين في طرابلس محمد المراد، في مقر النقابة.
بدايةً كلمة ترحيبية من عضو مجلس النقابة الأستاذة زهرة الجسر قالت فيها أن عهد النقيب محمد المراد، في ما التزَمَ، خلالَ ولايَتِهِ، هو علمٌ وعملٌ وشراكةٌ، وكيفَ إذا كانت هذِهِ الشراكةُ مَعَ أهْلِ العلمِ والعملِ والاجتهاد، وأبوابُ النقابةِ مشرَّعةٌ دوماً وأبداً أمامَ كُلِّ إنجازٍ أو عملٍ أو رأيٍّ سديدٍ بنَّاء، وبالأخص إذا تُوِّجَ على دربِ التَّعاوُنِ والتَّعاضُدِ بين جناحَيّ العدالةِ، خدمةً للوطنِ والمُواطِن.
وختمت الجسر قائلةً: اليوم نلتقي لنُقَدِّمَ إلى أهلِ العلمِ والإختصاصِ كتاباً ذي قيمةٍ نادرةٍ وقيِّمةٍ، تتشرَّفُ مكتبةُ النّقابةِ ومكتباتِ المُحامين، بتربُّعِهِ على رفوفِهَا ليكونَ مرجعاً علمياً يُرْكَنُ إليه.
ثم القت القاضية ميراي داوود زيدان كلمةً شكرت فيها النقيب محمد المراد على اهتمامه ومتابعته للعلم، وعلى استضافة نقابة المحامين لهذه الندوة.
ثم شرحت القاضية داوود عن كتابها حيث قالت :يتفرَّد هذا الكتاب في إلقاء الضوء على أبرز القواعد والمبادئ الضريبية التي أرساها الاجتهاد الحديث لمجلس شورى الدولة، حيث توثِّق فيه المؤلفة القاضي ميراي داود من خلال الخبرة التي اكتسبتها على مدى سنوات من النظر في قضايا الضرائب والرسوم، أهمَّ ما انطوت عليه القرارات المبدئية الصادرة عن الغرفة الخامسة للمجلس (المختصة للنظر في قضايا الضرائب والرسوم) في هذا الصدد، متوقفةً عند التعليل الذي تم انتهاجه في هذه القرارات توصلاً للحل الذي اقترنت به النزاعات، بما تضمنه هذا التعليل من استعراضٍ للتشريعات الضريبية المرعية الإجراء، ومن تفسيرٍ لتلك التشريعات في سبيل استخلاص القواعد والمبادئ الضريبية التي اشتملت عليها أحكامها، وصولاً إلى تطبيق القواعد والمبادئ المذكورة على القضية المعروضة.
وتابعت داوود : كما يتضمّن الكتاب قسمين ، يتناول القسم الأول القواعد الاجرائية المكرّسة في اجتهاد مجلس شورى الدولة الناظر في قضايا الضرائب والرسوم ، سواء كان المجلس ينظر في تلك القضايا بصفته مرجعاً استئنافياً للقرارات الصادرة عن لجان الاعتراضات على الضرائب والرسوم ( الفصل الأول من القسم الأول ) ، وهي الصفة الأساسية التي تعود له في هذا الاطار ، عملاً بالأحكام الواردة في القوانين الضريبية الخاصة ( قانون ضريبة الدخل ، قانون الضريبة على القيمة المضافة ، الخ ... ) وفي قانون الاجراءات الضريبية ، أو بصفته كمحكمة عادية في ما خصّ التكاليف الضريبية التي لم تلحظ القوانين الخاصة بها انشاء هيئات ادارية ذات صفة قضائية تنظر في الاعتراضات المقدمة بشأنها، وكقاضي ابطال في الأعمال الادارية التي اعتُبرت فقهاً واجتهاداً من الأعمال المنفصلة عن التنازع الضريبي والتي تقبل الطعن مباشرةً عن طريق دعوى الابطال لتجاوز حدّ السلطة ( الفصل الثاني من القسم الأوّل ) ؛ فيما يتناول القسم الثاني المبادئ والقواعد الضريبية المكرّسة في اجتهاد مجلس شورى الدولة ، بعضها يتعلق باجراءات التدقيق والتكليف والتحصيل ( الفصل الأول من القسم الثاني) ، والبعض الآخر يتعلق بأسس التكليف ( الفصل الثاني من القسم الثاني) ، كمبدأ اقليمية الضريبة ، ومبدأ سنوية الايرادات والأعباء ، ومبدأ تحرّي الادارة عن الأشخاص المكتومين، ومبدأ عدم جواز التكليف الا في حال تحقق الواقعة المنشئة للحق بالتكليف ، ومبدأ تفسير الاعفاء والتغريم الضريبي ضمن اطارٍ حصري وضيّق الخ .
وانطلاقاً من هذا التقسيم ، استعرض الكتاب في الفصل الأول من القسم الأول أبرز القواعد الاجرائية التي كرّسها مجلس شورى الدولة الناظر في قضايا الضرائب والرسوم كمرجع استئنافي ، لاسيما منها القاعدة المتعلقة بصلاحيته في هذا الاطار والتي بمقتضاها لا يكون المجلس صالحاً للنظر مباشرةً في الطعون المقدمة أمامه بشأن الاعلامات التعديلية أو التكاليف الاضافية ، أو بشأن الاعلامات الصادرة عن الادارة الضريبية بنتيجة درس الاعتراض في المرحلة الادارية ، أو بشأن القرارات المرتبطة بالتكاليف أو المتصلة بها ، سواء كانت من الأعمال التمهيدية لها أو من تلك التي تحدد أسس وقواعد التكليف بالنسبة لمكلّف معيّن أو لفئة محددة من المكلفين وحالات الاعفاء منها ، بحيث لا تنعقد صلاحيته الا في معرض استئناف القرارات الصادرة عن لجان الاعتراضات على الضرائب والرسوم ( الفقرة الأولى من الفصل الأوّل ) ، على أن يُقدّم الاستئناف ضمن مهل زمنية معيّنة تحت طائلة سقوط الحق بتقديم الدعوى أو الحكم بردّها شكلاً( الفقرة 2 من الفصل الأول )، وعلى أن تكون الأسباب والمطالب المدلى بها أمام القاضي الاستئنافي قد سبق عرضها في مرحلة الاعتراض الادارية – أي ألّا تكون من عداد الأسباب والمطالب الجديدة في ضوء المفاهيم التي وضعها الاجتهاد للسبب والطلب الجديد - عملاً بقاعدة تجميد النزاع في مرحلة الاعتراض الادارية ومراعاةً لأصول الاعتراض على التكاليف بالضريبة ولقاعدة القرار المسبق ( الفقرة 3 من الفصل الأوّل).
واردفت داوود قائلةً :كما بيّن الكتاب التطوّر الذي شهده الاجتهاد في مقاربته لمسألة تقديم الاستئناف التبعي أو المقابل أمام مجلس شورى الناظر في قضايا الضرائب والرسوم ( الفقرة 4من الفصل الأول ) ، وأهمّ القواعد والأصول التي تناولها مجلس شورى الدولة ، بصفته مرجعاً رقابياً على قرارات لجان الاعتراضات على الضرائب والرسوم وعلى أعمال الادارة الضريبية وقراراتها ، والتي يعود للجنة وللدائرة الضريبية مراعاتها عند بتّها في الاعتراضات المقدمة على التكاليف الضريبية والقرارات الضريبية الخاصة بالمكلفين ( كقرارات رفض طلب استرداد أو استرجاع ضريبة كلياً أو جزئياً ) ، منها موجب اللجنة تعليل قراراتها واتخاذ تدابير التحقيق اللازمة والتزام الحيادية في اصدار قراراتها ، وموجب الدائرة الضريبية احترام مهل البتّ الممنوحة لها قانوناً وتبليغ قراراها وفق أصولٍ معيّنة ( الفقرتين 5 و6 من الفصل الأول من القسم الأوّل ) . أمّا الفصل الثاني من القسم الأوّل، فقد خُصص للحالات التي تنعقد فيها صلاحية مجلس شورى الدولة للنظر مباشرةً في دعاوى الضرائب والرسوم، وهي الحالات التي يكون فيها القرار المطعون فيه من عداد الأعمال التي اعتبرها الاجتهاد أعمالاً منفصلة عن التنازع الضريبي والتي ينظر فيها مجلس شورى الدولة بصفته كقاضي ابطال لتجاوز حدّ السلطة ، ومن هذه الأعمال جميع الأعمال التنظيمية المتعلقة بالضريبة ، والأعمال الفردية اللاحقة للتكليف الضريبي كالانذار بالدفع وقرار التحصيل الجبري وقرار البتّ في طلب تقسيط الرسوم ( الفقرة الأولى من الفصل الثاني ) ، أو تلك التي يكون فيها الاعتراض على التكليف الضريبي غير منظّم بمقتضى القوانين المنشئة له ، اذ تُطبّق بهذا الخصوص الأحكام العامة المنصوص عليها في نظام مجلس شورى الدولة ، لاسيما في المادتين 60 و61 من نظامه التي جعلت من مجلس شورى الدولة المحكمة العادية في القضايا الادارية لاسيما منها قضايا الضرائب المباشرة وقضايا الضرائب غير المباشرة ( الفقرة الثانية من الفصل الثاني ) .
ومن نحوٍ آخر ، استعرض الكتاب في قسمه الثاني أهمّ المبادئ والقواعد التي استنبطها مجلس شورى الدولة من الأحكام الواردة في قانون الاجراءات الضريبية وفي القوانين الضريبية الخاصة ، والتي تنظّم من جهة اجراءات المراقبة والتدقيق في سجلات وتصاريح المكلف وأصول اصدار الاعلام الضريبي وجداول التكليف الاضافية والتكميلية وأوامر التحصيل ( الفصل الأول ) ، وتحدد من جهة أخرى أسس التكليف ، لجهة تبيان الواقعة أو الوقائع المنشئة للحق بالتكليف بالضريبة والغرامة والمطرح الضريبي وحالات الاعفاء من التكليف الخ . ( الفصل الثاني ) ، وعليه ، فقد تضمّنت الفقرة الأولى من الفصل الأول عرضاً لأبرز ما جاء في قرارات مجلس شورى الدولة الحديثة ، في سياق الردّ على الدفوع المدلى بها والمتعلقة تحديداً بالعيوب المنسوبة الى عملية التدقيق ( واعادة التدقيق ) والاجراءات الناشئة عنها ( من حيث اصدار النتئاج الأولية للتدقيق وابلاغها من المكلّف وتمكينه من تقديم ملاحظاته بشأنه وصولاً الى اصدار الاعلام النهائي ) ، لناحية القواعد الواجبة التطبيق في هذا الاطار وحالات الاعفاء منها والنتائج المترتبة على اهمالها ، فيما تضمنت الفقرة الثانية توضيحاً للموجبات الملقاة على الادارة الضريبية في اصدارها الاعلام النهائي ( كموجب تضمين الاعلام النهائي البيانات الأساسية الجوهرية وتعليله ، وموجب اصداره ضمن مهل مرور الزمن ) ، والفقرة الثالثة تبياناً لأهمّ المبادئ التي طبّقها مجلس شورى الدولة في نزاعات تتعلق بتحصيل ضرائب معترض عليها أمام المراجع المختصة ولم يصدر بشأنها قرار نهائي مبرم أو بتحصيل ضرائب غير متوجبة تبعاً لاسقاطها بموجب قوانين أو لسقوطها بمرور الزمن . وبالنسبة للفصل الثاني الذي جرى تكريسه لعرض أهمّ المبادئ الضريبية المتعلقة بأسس التكليف ، فقد خُصصت الفقرة الأولى منه لتحديد الحدث المنشئ للحق بالتكليف بالضريبة ، وفقاً لما جاء في قرارات مجلس شورى الدولة ، سواء كانت هذه الضريبة من عداد ضرائب الدخل ( كضريبة الباب الأول – الضريبة على أرباح المهن الصناعية والتجارية وغير التجارية – وضريبة التحسين وضريبة الرواتب والأجور ) ،أو من الضريبة على القيمة المضافة أو من رسوم التسجيل الانتقال العقارية ، في حين تناولت الفقرة الثانية منه مبدأ اقليمية الضريبة الذي أخذت به مختلف التشريعات الضريبية اللبنانية ومبدأ تلافي الازدواج الضريبي على الصعيد الدولي ( الذي يتجلى عبر اتفاقيات تلافي الازدواج الضريبي الموقعة بين لبنان ودول الخارج ) وعلى الصعيد الداخلي ( أو ما يُعرف أيضاً بمبدأ عدم تراكم الضرائب النوعية ، أو مبدأ عدم تكليف ذات الريع مرتين بالضريبة المستخرج من النصوص والذي تكرّس اجتهاداً ) ، أمّا الفقرة الثالثة من الفصل الثاني فقد عالجت الأثر الضريبي الناتج عن تحويل الشكل القانوني للشركات متوقفةً عند التطور الذي شهده الاجتهاد في مقاربته لمسألة اخضاع عملية التحويل للضريبة ، فيما عالجت الفقرة الرابعة حالات رفع السرية المصرفية لغايات ضريبية في ضوء أحكام القانون رقم 55 تاريخ 27/10/2016 ( قانون تبادل المعلومات لغايات ضريبية ) ومرسومه التطبيقي ( المرسوم رقم 1550/2017 ) وفي وضوء أحكام مجلس شورى الدولة الصادرة في معرض رقابته على قرارات الادارة الضريبية اللبنانية بالموافقة على تزويد السلطات الأجنبية بالمعلومات المصرفية المطلوبة . وأنه فيما خصّ سائر فقرات الفصل ، فقد تطرّقت الفقرة الخامسة الى مبدأ سنوية الايرادات والأعباء وما يتفرّع عنه من حيث استقلالية السنوات الضريبية والتكاليف المتعلقة بكلّ منها ، والفقرة السادسة الى مبدأَي تحرّي الادارة المالية عن الأشخاص غير المسجلين لديها وعدم جواز تحميل المكلفين المتعاملين مع الموردّين المقصّرين مسؤولية عدم التزام هؤلاء بموجباتهم الضريبية ، اللذين أرساهما مجلس شورى الدولة في سياق بتّه في الاعتراضات المقدمة على التكاليف الصادرة عن دائرة ضريبة الدخل والمتضمنة مطالبة المكلف بضريبة غير المقيمين عن مبالغ مسددة الى موردي خدمات أو مقدمي أموال مكتومين أو على الاعلامات الصادرة عن دائرة الضريبة على القيمة المضافة والمتضمنة رفض حسم الضريبة على فواتير عائدة لمورّدين مقصّرين أو وهميين ، والفقرة السابعة الى القواعد التي استخرجها المجلس من النصوص القانونية والتي ترعى تنزيل النفقات من الربح الخاضع لضريبة الدخل ( وهي على نوعين: قواعد عامة تتناول مختلف المصاريف كمصاريف السفر والنقل والانتقال والدعاية والاعلان والايجار ومصاريف الصيانة والتصليحات والتمثيل والمطعم والهاتف والاوتيلات والبدلات الاستشارية ، وقواعد خاصة بأنواعٍ معيّنة من الأعباء كالديون الهالكة ومخصصات المؤونات وفوائد القروض والرواتب والأجور ).
وأخيراً تناولت داوود الفقرة الثامنة من الفصل الثاني عن بعض القرارات الصادرة عن مجلس شورى الدولة في موضوع الاعفاء والتغريم الضريبي ملقيةً الضوء على المبدأ المعتمد في تفسير النصوص الضرائبية التي تقضي بالاعفاء من ضريبة أو رسم ، وهو مبدأ التفسير الحصري والضيق .